
প্রকাশ: ১৭ সেপ্টেম্বর ২০২৬ । সময়ের সন্ধান ডেস্ক । সময়ের সন্ধান অনলাইন।
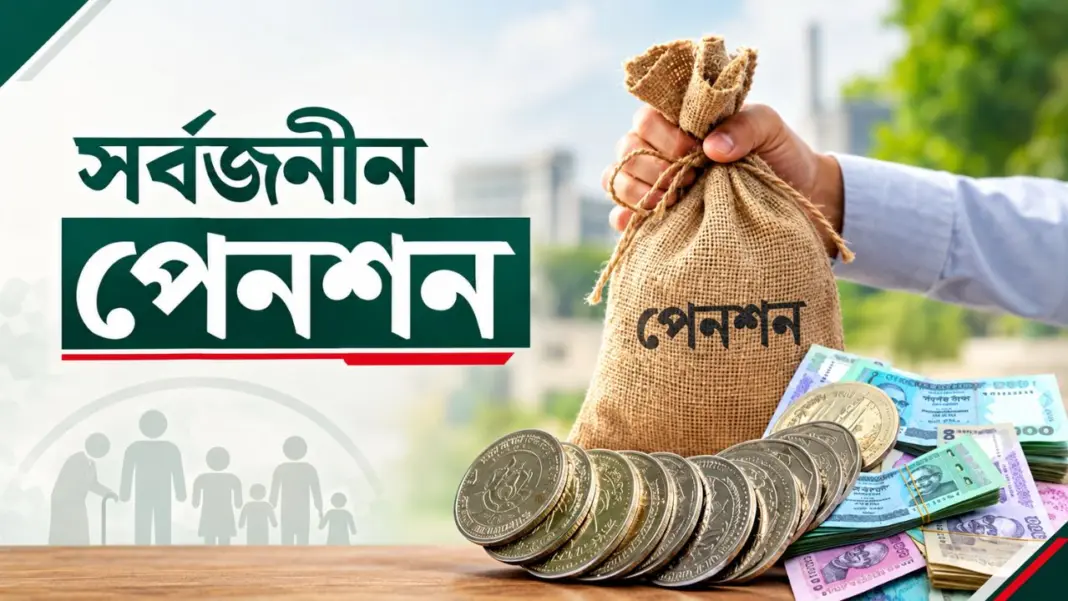
দেশের সাধারণ মানুষের অবসরকালীন আর্থিক নিরাপত্তা নিশ্চিত করার লক্ষ্য নিয়ে চালু হওয়া সর্বজনীন পেনশন কর্মসূচিকে আরও আকর্ষণীয় ও মানুষের কাছে গ্রহণযোগ্য করতে একাধিক নতুন সুবিধা যুক্ত করার উদ্যোগ নেওয়া হয়েছে। প্রস্তাবিত পরিবর্তনের মধ্যে রয়েছে পেনশনভোগীর মৃত্যুর পর তাঁর স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়ার সুযোগ, ৬০ বছরের পরিবর্তে ৫৫ বছর বয়স থেকে পেনশন পাওয়ার ব্যবস্থা এবং নির্দিষ্ট পরিস্থিতিতে পাঁচ বছর চাঁদা দেওয়ার পর জমা অর্থ উত্তোলনের সুযোগ।
এ ছাড়া ইসলামি পেনশন ব্যবস্থা চালু, স্বাস্থ্যবিমা যুক্ত করা, পেনশন স্কিমে গ্রাহক নিবন্ধনকারী প্রতিষ্ঠানগুলোর কমিশন বৃদ্ধি এবং দীর্ঘমেয়াদি আর্থিক ঝুঁকি মোকাবিলায় আলাদা তহবিল গঠনের মতো বিষয়ও আলোচনায় রয়েছে। জাতীয় পেনশন কর্তৃপক্ষের পরিচালনা পর্ষদের বৈঠকে এসব প্রস্তাব উপস্থাপনের কথা রয়েছে। তবে কোনো প্রস্তাব বাস্তবায়নের আগে সংশ্লিষ্ট কর্তৃপক্ষের অনুমোদন এবং প্রয়োজনীয় বিধিমালা সংশোধনের বিষয়টি গুরুত্বপূর্ণ।
সর্বজনীন পেনশন ব্যবস্থা চালুর পর এর আওতায় দেশের বিভিন্ন শ্রেণি-পেশার মানুষকে যুক্ত করার চেষ্টা চলছে। বর্তমানে প্রগতি, সুরক্ষা, সমতা ও প্রবাস—এই চারটি স্কিমের মাধ্যমে কর্মজীবী, অনিয়মিত আয়ের মানুষ এবং বিদেশে থাকা বাংলাদেশিদের পেনশন ব্যবস্থার আওতায় আনার সুযোগ রয়েছে। ২০২৩ সালের আগস্টে আনুষ্ঠানিকভাবে চালু হওয়া এই ব্যবস্থার মূল উদ্দেশ্য ছিল কর্মজীবনের পর মানুষের জন্য দীর্ঘমেয়াদি আর্থিক নিরাপত্তার একটি কাঠামো তৈরি করা।
তবে চালুর কয়েক বছর পার হলেও প্রত্যাশিত হারে মানুষের অংশগ্রহণ বাড়েনি। জাতীয় পেনশন কর্তৃপক্ষের তথ্য অনুযায়ী, সেপ্টেম্বরের শুরু পর্যন্ত চারটি স্কিমে প্রায় ৩ লাখ ৮০ হাজার মানুষ নিবন্ধিত হয়েছেন। তাঁদের জমা করা অর্থের পরিমাণ প্রায় ২৮৯ কোটি টাকা। বিপুল জনসংখ্যার দেশের তুলনায় এই অংশগ্রহণ এখনও সীমিত হওয়ায় কর্মসূচিটিকে আরও কার্যকর ও ব্যবহারবান্ধব করার প্রয়োজনীয়তা সামনে এসেছে।
বিশেষ করে গ্রাহকদের একটি অংশ দীর্ঘ সময়ের জন্য টাকা জমা রাখার বাধ্যবাধকতা এবং জরুরি প্রয়োজনে সেই অর্থ ব্যবহারের সীমাবদ্ধতাকে পেনশন ব্যবস্থায় অংশগ্রহণের ক্ষেত্রে প্রতিবন্ধকতা হিসেবে দেখছেন। এ বিষয়টি বিবেচনায় নিয়ে পাঁচ বছর চাঁদা দেওয়ার পর বিশেষ পরিস্থিতিতে স্কিম থেকে বের হয়ে জমা অর্থ উত্তোলনের সুযোগ দেওয়ার প্রস্তাব করা হয়েছে। শারীরিক বা আর্থিকভাবে অক্ষম হয়ে পড়লে বিশেষ বিবেচনায় এই সুবিধা দেওয়ার বিষয়টি আলোচনায় রয়েছে।
বর্তমান ব্যবস্থায় কোনো ব্যক্তি সর্বজনীন পেনশন স্কিমে যুক্ত হওয়ার পর দীর্ঘ সময় ধরে চাঁদা দেওয়ার কথা থাকলেও মাঝপথে বের হওয়ার সুযোগ অত্যন্ত সীমিত। ফলে আয় কমে যাওয়া, কর্মহীনতা কিংবা বড় ধরনের আর্থিক সংকটে পড়লে অনেকের জন্য নিয়মিত চাঁদা চালিয়ে যাওয়া কঠিন হয়ে উঠতে পারে। প্রস্তাবিত পরিবর্তন কার্যকর হলে এমন পরিস্থিতিতে নির্দিষ্ট শর্তে গ্রাহকের জন্য একটি বিকল্প পথ তৈরি হতে পারে।
সর্বজনীন পেনশন ব্যবস্থার আরেকটি গুরুত্বপূর্ণ পরিবর্তনের প্রস্তাব হচ্ছে পেনশনভোগীর মৃত্যুর পর তাঁর স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়ার ব্যবস্থা। বর্তমান নিয়মে পেনশনভোগী মারা গেলে তাঁর মনোনীত ব্যক্তি নির্দিষ্ট বয়সসীমা পর্যন্ত পেনশন পাওয়ার সুযোগ পান। প্রস্তাবিত ব্যবস্থায় সেই সুবিধার মেয়াদ বাড়িয়ে স্বামী বা স্ত্রীকে আজীবন পেনশন দেওয়ার বিষয়টি বিবেচনা করা হচ্ছে।
এ ধরনের পরিবর্তন হলে পেনশনভোগীর মৃত্যুর পর তাঁর পরিবারের আর্থিক নিরাপত্তার বিষয়টি আরও গুরুত্ব পাবে। বিশেষ করে যেসব পরিবারে স্বামী বা স্ত্রী একজনের আয়ের ওপর বেশি নির্ভরশীল, সেখানে দীর্ঘমেয়াদি পেনশন সুবিধা পারিবারিক আর্থিক পরিকল্পনায় গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। তবে বাস্তবে এ সুবিধা কীভাবে কার্যকর হবে, কারা যোগ্য হবেন এবং এর জন্য কী ধরনের শর্ত থাকবে—এসব বিষয় চূড়ান্ত সিদ্ধান্ত ও বিধিমালার ওপর নির্ভর করবে।
পেনশন পাওয়ার বয়স কমানোর প্রস্তাবটিও গ্রাহকদের জন্য গুরুত্বপূর্ণ পরিবর্তন হতে পারে। বর্তমানে নির্ধারিত নিয়ম অনুযায়ী ৬০ বছর বয়স থেকে পেনশন পাওয়ার সুযোগ রয়েছে। নতুন প্রস্তাবে এই বয়স ৫৫ বছরে নামিয়ে আনার কথা বলা হয়েছে। অর্থাৎ প্রস্তাবটি অনুমোদিত হলে নির্ধারিত শর্ত পূরণকারী গ্রাহকেরা আগের তুলনায় পাঁচ বছর আগে পেনশন সুবিধা পাওয়ার সুযোগ পেতে পারেন।
অবসরকালীন জীবনের শুরুতেই নিয়মিত আয় নিশ্চিত করার বিষয়টি অনেক মানুষের জন্য গুরুত্বপূর্ণ। বিশেষ করে যাঁরা কর্মজীবন শেষ হওয়ার পর আয় কমে যাওয়ার আশঙ্কায় থাকেন, তাঁদের কাছে কম বয়সে পেনশন পাওয়ার সুযোগ আকর্ষণীয় হতে পারে। তবে পেনশন শুরুর বয়স কমানো হলে দীর্ঘমেয়াদে তহবিলের ওপর কী ধরনের আর্থিক প্রভাব পড়বে, সেটিও বিবেচনা করা প্রয়োজন।
সর্বজনীন পেনশন ব্যবস্থায় ইসলামি সংস্করণ চালুর প্রস্তাবও আলোচনায় রয়েছে। সুদভিত্তিক আর্থিক ব্যবস্থার বাইরে থাকতে আগ্রহী মানুষের জন্য আলাদা কাঠামো তৈরির লক্ষ্যেই এমন উদ্যোগ নেওয়া হচ্ছে। এ ক্ষেত্রে শরিয়াহভিত্তিক বিনিয়োগ ও ব্যবস্থাপনার নীতিমালা কী হবে, কীভাবে তহবিল পরিচালিত হবে এবং গ্রাহকের পেনশন কীভাবে নির্ধারিত হবে—এসব বিষয় বিস্তারিতভাবে নির্ধারণ করতে হবে।
পাশাপাশি পেনশনভোগীদের স্বাস্থ্য সুরক্ষার বিষয়টিও নতুন পরিকল্পনায় গুরুত্ব পেয়েছে। কম মাসিক প্রিমিয়ামের বিনিময়ে স্বাস্থ্যবিমা সুবিধা দেওয়ার প্রস্তাব রয়েছে। প্রস্তাবিত কাঠামো অনুযায়ী মাসে প্রায় ১০ থেকে ২০ টাকা প্রিমিয়াম নেওয়ার মাধ্যমে এই সুবিধা দেওয়ার চিন্তা করা হচ্ছে। দীর্ঘমেয়াদি পেনশনের সঙ্গে স্বাস্থ্য সুরক্ষা যুক্ত হলে অবসরকালীন জীবনের আর্থিক ঝুঁকি মোকাবিলায় এটি একটি অতিরিক্ত সহায়তা হিসেবে কাজ করতে পারে।
সর্বজনীন পেনশন স্কিমে নতুন গ্রাহক যুক্ত করার ক্ষেত্রে ব্যাংক, ডাক বিভাগ, মোবাইল ফাইন্যান্সিয়াল সার্ভিসসহ বিভিন্ন অনুমোদিত প্রতিষ্ঠানের ভূমিকা রয়েছে। এসব প্রতিষ্ঠানের মাধ্যমে গ্রাহক নিবন্ধন বাড়াতে কমিশন বৃদ্ধির প্রস্তাব করা হয়েছে। বর্তমানে নিবন্ধনপ্রতি নির্ধারিত কমিশন ১৫ টাকা থেকে বাড়িয়ে ২৫ টাকা করার বিষয়টি আলোচনায় রয়েছে। সংশ্লিষ্ট প্রতিষ্ঠানগুলোকে আরও সক্রিয় করার মাধ্যমে দেশের প্রত্যন্ত অঞ্চলেও পেনশন কর্মসূচির বিস্তার ঘটানোর লক্ষ্য রয়েছে।
দীর্ঘমেয়াদি পেনশন তহবিলের আর্থিক স্থিতিশীলতার বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠেছে। মূল্যস্ফীতি, বিনিয়োগের মুনাফার হার পরিবর্তনসহ বিভিন্ন আর্থিক ঝুঁকি মোকাবিলায় রিজার্ভ বা কনটিনজেন্সি ফান্ড গঠনের প্রস্তাব রাখা হয়েছে। দীর্ঘ সময় ধরে গ্রাহকদের পেনশন সুবিধা দিতে হলে তহবিলের আয়, বিনিয়োগ এবং ভবিষ্যৎ দায়ের মধ্যে ভারসাম্য রাখা প্রয়োজন। এ কারণে এমন তহবিল ভবিষ্যতের ঝুঁকি ব্যবস্থাপনায় সহায়ক হতে পারে।
সর্বজনীন পেনশন কর্মসূচি দেশের মানুষের জন্য দীর্ঘমেয়াদি সামাজিক ও আর্থিক নিরাপত্তার একটি গুরুত্বপূর্ণ উদ্যোগ হলেও এর সফলতা অনেকটাই নির্ভর করছে মানুষের আস্থা, সুবিধার বাস্তবতা এবং নিয়মের নমনীয়তার ওপর। ব্যাংকের আমানতের তুলনায় সম্ভাব্য রিটার্ন, দীর্ঘ সময় টাকা জমা রাখার বাধ্যবাধকতা এবং জরুরি প্রয়োজনে অর্থ ব্যবহারের সুযোগ সীমিত হওয়ায় মানুষের আগ্রহে কিছুটা ঘাটতি রয়েছে বলে সংশ্লিষ্টদের বক্তব্য।
নতুন প্রস্তাবগুলো বাস্তবায়িত হলে সেই সীমাবদ্ধতার কিছুটা পরিবর্তন হতে পারে। তবে শুধু নতুন সুবিধা ঘোষণা করলেই মানুষের অংশগ্রহণ বাড়বে—এমন নিশ্চয়তা নেই। পেনশন তহবিলের নিরাপত্তা, স্বচ্ছতা, বিনিয়োগ ব্যবস্থাপনা, সময়মতো সুবিধা প্রদান এবং গ্রাহকের আস্থা নিশ্চিত করাও সমান গুরুত্বপূর্ণ। শেষ পর্যন্ত প্রস্তাবিত পরিবর্তনগুলোর কার্যকারিতা নির্ভর করবে সেগুলো কতটা বাস্তবসম্মতভাবে বাস্তবায়ন করা যায় এবং সাধারণ মানুষের জন্য কতটা সহজ ও নিরাপদ করা সম্ভব হয় তার ওপর।